|
Compliance Details javascript:commonShowModalDialog('{SiteUrl}/_layouts/itemexpiration.aspx?ID={ItemId}&List={ListId}', 'center:1;dialogHeight:500px;dialogWidth:500px;resizable:yes;status:no;location:no;menubar:no;help:no', function GotoPageAfterClose(pageid){if(pageid == 'hold') {STSNavigate(unescape(decodeURI('{SiteUrl}'))+'/_layouts/hold.aspx?ID={ItemId}&List={ListId}'); return false;} if(pageid == 'audit') {STSNavigate(unescape(decodeURI('{SiteUrl}'))+'/_layouts/Reporting.aspx?Category=Auditing&backtype=item&ID={ItemId}&List={ListId}'); return false;} if(pageid == 'config') {STSNavigate(unescape(decodeURI('{SiteUrl}'))+'/_layouts/expirationconfig.aspx?ID={ItemId}&List={ListId}'); return false;}}, null); 0x0 0x1 ContentType 0x01 898
|
ՀՀ կենտրոնական բանկի մասին
Պատմություն
Հայաստանի Հանրապետության դրամավարկային քաղաքականության և ֆինանսական համակարգի զարգացումները
1991 թ. սեպտեմբերի 21-ին համաժողովրդական հանրաքվեի արդյունքներով Հայաստանը հռչակվում է անկախ հանրապետություն:
1991 թ. դեկտեմբերին ՀՀ Պետական բանկի վրա են դրվում նորանկախ Հայաստանի Հանրապետության Ազգային բանկի գործառույթները:
1993 թ. ապրիլի 27-ին ընդունվում է «Հայաստանի Հանրապետության Կենտրոնական բանկի մասին» ՀՀ օրենքը, որով Ազգային բանկը վերանվանվում է ՀՀ Կենտրոնական բանկ: Այն ղեկավարում է Իսահակ Իսահակյանը, որը Պետական բանկը կառավարում էր 1986 թվականից:
ԽՍՀՄ Պետբանկի հայկական հանրապետական գրասենյակի վերջին, ՀՀ ԿԲ առաջին նախագահ Իսահակ Իսահակյան (1986-1994 թթ.)
1993 թ. հուլիսի 26-ին ՌԴ ԿԲ-ն Ռուսաստանի տարածքում շրջանառության մեջ է դնում 1993թ. թողարկված նմուշի ռուբլին: Փաստորեն, Ռուսաստանը դուրս է գալիս խորհրդային ռուբլու գոտուց` մյուս հանրապետություններին թողնելով քայքայված ֆինանսական համակարգ: Թեև 1993 թ. սեպտեմբերին նախկին Խորհրդային Միության մի շարք հանրապետությունների և Ռուսաստանի Դաշնության միջև ստորագրվում է համաձայնագիր` միասնական ռուբլու գոտի ստեղծելու վերաբերյալ, իսկ Ռուսաստանի և Հայաստանի միջև ստորագրվում է երկկողմանի համաձայնագիր, սակայն դրանք չեն իրագործվում: 1993 թ. հոկտեմբերին Թուրքմենստանը, իսկ նոյեմբերի 12-13-ին Ուզբեկստանը և Ղազախստանը շրջանառության մեջ են դնում իրենց ազգային արժույթները: Հայաստանը միակն էր, որ պահպանում էր խորհրդային ռուբլու շրջանառությունը, և երկիրը հայտնվում է ռուբլիների անկանխատեսելի ներհոսքի վտանգի առջև: Միաժամանակ, Հայաստանը գտնվում էր շրջափակման, էներգետիկ ճգնաժամի մեջ, ռազմական գործողություններ էին սկսվել Լեռնային Ղարաբաղում, տնտեսությունը մտել էր գերգնաճի շրջան:
Հայաստանը մնում է առանց ընտրության հնարավորության: Դրամաշրջանառության կարգավորման համալիր միջոցառումներ մշակելու և իրականացնելու նպատակով ՀՀ Գերագույն Խորհրդի որոշմամբ 1993 թ. հոկտեմբերի 13-ին ստեղծվում է Հայաստանի Հանրապետության դրամաշրջանառության կարգավորման պետական հանձնաժողով` ՀՀ Գերագույն Խորհրդի ֆինանսավարկային և բյուջետային հարցերի հանձնաժողովի նախագահ Տիգրան Սարգսյանի, ՀՀ Կենտրոնական բանկի նախագահ Իսահակ Իսահակյանի, ՀՀ ֆինանսների նախարար Լևոն Բարխուդարյանի համանախագահությամբ, որի վրա է դրվում իրավիճակային որոշումներ ընդունելու պատասխանատվությունը: Հանձնաժողովը մինչև նոյեմբերի 22-ը 20-ից ավելի կարևորագույն որոշումներ է ընդունում: Հայաստանի Հանրապետության դրամաշրջանառության կարգավորման պետական հանձնաժողովի 19.11.93 թ. թիվ 15 որոշմամբ 1993թ. նոյեմբերի 22-ին ՀՀ տարածքում շրջանառության մեջ է դրվում ազգային արժույթը` դրամը:
Դրամափոխությունից հետո լրագրողների հետ առաջին հանդիպման ժամանակ Կենտրոնական բանկի նախագահ Ի. Իսահակյանը հայտարարում է, որ Կենտրոնական բանկը որդեգրելու է կոշտ և զուսպ քաղաքականություն, և որ դրամի կայունացման ֆոնդն այսուհետև ամբողջությամբ լինելու է Կենտրոնական բանկում: Նշենք, որ սկզբնական շրջանում Կենտրոնական բանկի ոսկու և արտարժույթի պահուստները կազմում էին ընդամենը 500 հազար ԱՄՆ դոլար:
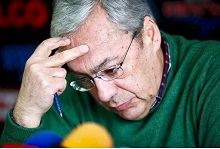 ՀՀ ԿԲ նախագահ Բագրատ Ասատրյան (1994-1998 թթ.)
1994 թ. ՀՀ Կենտրոնական բանկն առաջին անգամ մշակում է դրամավարկային քաղաքականության ծրագիր:
1994 թ. հունվարին արձանագրվում է դրամանենգության առաջին փաստը: Դրամանենգը 10 դրամանոց թղթադրամը վերածել էր 100-ի` ավելացնելով մեկ զրո:
1995 թ. հուլիսի 27-ին հիմնվում է Հայաստանի բանկերի ասոցիացիան, որի նախագահ է ընտրվում Տիգրան Սարգսյանը: Ասոցիացիայի նպատակն էր` լոբբիստական գործունեությամբ պաշտպանել անդամակցող բանկերի շահերը: Այժմ այդ կառույցը կոչվում է Հայաստանի Բանկերի միություն:
1996 թ. ՀՀ Ազգային ժողովն ընդունել է ՀՀ բանկային համակարգում ձևավորված հարաբերությունները կարգավորող հիմնական` «ՀՀ Կենտրոնական բանկի մասին», «Բանկերի և բանկային գործունեության մասին» ՀՀ նոր օրենքները, ինչպես նաև «Բանկերի սնանկացման մասին», «Բանկային գաղտնիքի մասին» ՀՀ օրենքները:
«ՀՀ Կենտրոնական բանկի մասին» ՀՀ օրենքով ամրագրված Կենտրոնական բանկի հիմնական խնդիրը ՀՀ-ում գների կայունության ապահովումն է, որի իրագործման նպատակով Կենտրոնական բանկը մշակում, հաստատում և իրականացնում է դրամավարկային քաղաքականության ծրագիրը:
Կենտրոնական բանկի խնդիրներն են`
- Հայաստանի Հանրապետության ֆինանսական համակարգի կայունության և բնականոն գործունեության ապահովումը, այդ թվում` Հայաստանի Հանրապետության բանկային համակարգի կայունության, իրացվելիության, վճարունակության և բնականոն գործունեության համար անհրաժեշտ պայմաններ ապահովելը.
- գործուն վճարահաշվարկային համակարգերի ստեղծումն ու զարգացումը.
- Հայաստանի Հանրապետության արժույթի թողարկումը, դրամաշրջանառության կազմակերպումը և կարգավորումը և այլն:
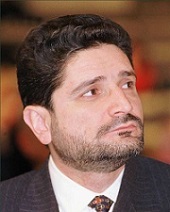 ՀՀ կենտրոնական բանկի նախագահ Տիգրան Սարգսյան (1998-2008 թթ.)
2002-2003 թթ. նշանավորվում են բանկային օրենսդրության մեջ կատարված էական փոփոխություններով և նորամուծություններով: Մասնավորապես, 2002 թ. մայիսի 29-ին ընդունվում է «Վարկային կազմակերպությունների մասին» ՀՀ օրենքը, որով Հայաստանի Հանրապետության տարածքում վարկային կազմակերպությունների լիցենզավորման և վերահսկողության բացառիկ իրավասությունը վերապահվում է Կենտրոնական բանկին:
2002 թ. փոփոխություններ և լրացումներ են կատարվում «Հայաստանի Հանրապետության կենտրոնական բանկի մասին» և «Բանկերի և բանկային գործունեության մասին» ՀՀ օրենքներում: Փոփոխությունների արդյունքում ընդլայնվում են Կենտրոնական բանկի խորհրդի լիազորությունները` նպատակ ունենալով կանխարգելել ՀՀ տարածքում հանցավոր ճանապարհով ձեռք բերված միջոցների շրջանառությունը բանկերում և վարկային կազմակերպություններում: Կատարված օրենսդրական փոփոխությունների պահանջներին համահունչ` Կենտրոնական բանկի նախաձեռնությամբ մշակվում են համապատասխան նորմատիվ իրավական ակտեր, որոնց արդյունքում կարգավորվում են Հայաստանի Հանրապետության տարածքում գործող բանկերում, օտարերկրյա բանկերի մասնաճյուղերում և վարկային կազմակերպություններում հանցավոր ճանապարհով ձեռք բերված միջոցների շրջանառության և տեռորիզմի ֆինանսավորման կանխարգելմանն ուղղված` բանկերի և վարկային կազմակերպությունների կողմից իրականացվող պարտադիր միջոցառումներն ու ընթացակարգերը:
2002 թ. փոփոխություններ են կատարվում «Լիցենզավորման մասին» Հայաստանի Հանրապետության օրենքում: Լիցենզավորման ենթակա գործունեության տեսակների շարքը համալրվում է վարկային կազմակերպությունների գործունեությամբ, դրամական (փողային) փոխանցումների, վճարահաշվարկային փաստաթղթերի քլիրինգային հաշվարկների, քարտային վճարումների պրոցեսինգի իրականացման, վճարային քարտերի և այլ փաստաթղթերի թողարկման և իրացման հետ կապված գործունեությամբ: Գործունեության վերոնշյալ տեսակները լիցենզավորող և վերահսկող մարմինը Կենտրոնական բանկն է:
2004 թ. ընդունվում են մի շարք նոր օրենքներ. սեպտեմբերի 28-ին` «Ինկասացիայի մասին», նոյեմբերի 24-ին` «Վճարահաշվարկային համակարգերի և վճարահաշվարկային կազմակերպությունների մասին», «Արժութային կարգավորման և արժութային վերահսկողության մասին», «Ֆիզիկական անձանց բանկային ավանդների հատուցման երաշխավորման մասին», դեկտեմբերի 14-ին` «Հանցավոր ճանապարհով ստացված եկամուտների օրինականացման և ահաբեկչության ֆինանսավորման դեմ պայքարի մասին» ՀՀ օրենքները:
2005 թ. բանկային օրենսդրության փոփոխությունների փաթեթով բանկային համակարգում, ինչպես նաև ֆինանսական մյուս հաստատություններում` ապահովագրական և ներդրումային ընկերություններում, ներդրվում է կորպորատիվ կառավարման համակարգը:
Բանկերի գործունեությունը հասարակության համար ավելի մատչելի դարձնելու համար ընդլայնվում է բանկերի կողմից հրապարակման ենթակա տեղեկությունների ծավալը: Բանկերի գործունեությունն ավելի թափանցիկ է դառնում նաև բաժնետերերի համար:
Արժութային օրենսդրությունում ընդլայնվում է այն գնանշումների շրջանակը, որոնք պետք է իրականացվեն բացառապես հայկական դրամով, սահմանվում են այն վայրերը, որտեղ թույլատրվում է իրականացնել արտարժույթի առուվաճառքը, հստակեցվում են արտարժույթի առուվաճառքին մասնակցող սուբյեկտների լիազորությունների սահմանները, խստացվում արժութային օրենսդրության խախտման համար պատասխանատվությունը: 2006 թ-ից ՀՀ Կենտրոնական բանկին են փոխանցվել նաև Հայաստանի ֆինանսական հատվածի կարգավորման ու վերահսկողության գործառույթները:
Միավորված համակարգի ներդրման հիմնական նպատակը միասնական, անկախ և արդյունավետ համախմբված վերահսկողության և կարգավորման համակարգի ստեղծումն էր, ֆինանսական համակարգի կայունության և բնականոն գործունեության ապահովումը, ինչպես նաև ֆինանսական ծառայությունների (բանկային, ապահովագրական, արժեթղթային գործառնություններ) սպառողների իրավունքների և օրինական շահերի պաշտպանությունը:
2006 թ. հունվարի 1-ից ԱՊՀ պետություններում առաջինը ՀՀ Կենտրոնական բանկն է անցել գնաճի նպատակադրման քաղաքականության, ըստ որի` դրամավարկային քաղաքականության առաջնային նպատակի` ցածր և կայուն գնաճի ապահովումն իրականացվում է ոչ միայն հետևելով փողի զանգվածին, այլև այլ գործոնների: Գնաճի նպատակադրման ռազմավարություն ընդունելիս հիմնական գործիքը վերաֆինանսավորման (ռեպո) տոկոսադրույքն է, որն ամեն ամիս սահմանում է ԿԲ խորհուրդը:
Օրենսդրությամբ ամրապնդվում են դրամավարկային քաղաքականության նոր` գնաճի նպատակադրման ռազմավարությանն անցման իրավական հիմքերը և ըստ այդմ սահմանվում են նոր դրույթներ` ՀՀ ԿԲ գործունեությունն ավելի թափանցիկ դարձնելու համար:
Արժեթղթերի շուկայի զարգացմանն են ուղղվում ոչ փաստաթղթային արժեթղթերի նկատմամբ գրավի իրավունքի ծագման, դրա պահի հստակեցման վերաբերյալ օրենսդրական փոփոխությունները:
2007 թ. բանկային գործունեությունը կարգավորող օրենքներում կատարված փոփոխություններով ամրագրվում է քրեական հետապնդում իրականացնող մարմիններին բանկերի կողմից հաճախորդների վերաբերյալ բանկային գաղտնիք կազմող տեղեկություններ տրամադրելու փաստի վերաբերյալ գաղտնիության ապահովումը:
2007 թ. ապրիլին ընդունվում է «Ապահովագրության և ապահովագրական գործունեության մասին» ՀՀ օրենքը, որը մշակվել է Եվրոմիության օրենսդրության հիման վրա: Դրանով տարանջատվել են ապահովագրության դասերը և ենթադասերը, լիցենզավորման բովանդակությունը համապատասխանեցվել է ԵՄ պահանջներին, ապահովագրական միջնորդության կարգավորումը համապատասխանեցվել է ԵՄ դիրեկտիվներին:
Հոկտեմբերին ընդունվում է «Արժեթղթերի շուկայի մասին» ՀՀ օրենքը, որը նախատեսում է արժեթղթերի շուկայի առավել ճկուն և արդյունավետ կարգավորում: Նոր օրենքը հիմնված է եվրոպական մոդելի վրա: Օրենքը խթանում է ներդրումային բանկային գործի զարգացումը` թույլ տալով առևտրային բանկերին և վարկային կազմակերպություններին արժեթղթերի շուկայում մատուցել ներդրումային ծառայություններ` առանց լրացուցիչ լիցենզիայի:
2007 թ. օրենսդրորեն ամրագրվում է նաև, որ ՀՀ Կենտրոնական բանկը ոչ թե սահմանում, այլ հրապարակում է արժութային շուկաներում ձևավորված միջին փոխարժեքը:
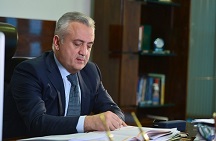 ՀՀ Կենտրոնական բանկի նախագահ Արթուր Ջավադյան (2008-2020 թթ.)
2008 թ. Կենտրոնական բանկը շարունակում է ՀՀ ֆինանսական համակարգի գործունեությանն առնչվող օրենսդրական մի շարք բարեփոխումների իրականացումը:
ՀՀ Ազգային ժողովն ընդունում է արժեթղթերի երկրորդային շուկայի, ինչպես նաև հիփոթեքային արժեթղթերի շուկայի զարգացմանը նպաստող օրենքների փաթեթ, մասնավորապես` «Ապահովված հիփոթեքային պարտատոմսերի մասին» ՀՀ օրենքը և «Ակտիվների արժեթղթավորման և ակտիվներով ապահովված արժեթղթերի մասին» ՀՀ օրենքը:
Նույն թվականին ընդունվում է նաև մեկ այլ` ֆինանսական համակարգում սպառողների շահերի պաշտպանությանն ուղղված օրենքների փաթեթ` «Բանկային ավանդների ներգրավման մասին», «Սպառողական կրեդիտավորման մասին», «Ֆինանսական համակարգի հաշտարարի մասին» ՀՀ օրենքները: ՀՀ ֆինանսական համակարգի կարգավորմանն էին ուղղված ՀՀ Կենտրոնական բանկի կողմից մշակված «Վարկային տեղեկատվության շրջանառության և վարկային բյուրոների գործունեության մասին», «Փողերի լվացման և ահաբեկչության ֆինանսավորման դեմ պայքարի մասին», «Հաշվապահական հաշվառման մասին» ՀՀ օրենքում լրացումներ և փոփոխություններ կատարելու մասին» ՀՀ օրենքները:
2009 թ. մի շարք փոփոխություններ են կատարվում «Արժութային կարգավորման և արժութային վերահuկողության մաuին» ՀՀ օրենքում, Վարչական իրավախախտումների վերաբերյալ և ՀՀ քրեական օրենսգրքերում: Այդ փոփոխությունների արդյունքում խստացվում են արժութային օրենսդրության խախտումների դեպքում կիրառվող պատասխանատվության միջոցները:
2010 թ. ընդունվում է «Ավտոտրանսպորտային միջոցների օգտագործումից բխող պատասխանատվության պարտադիր ապահովագրության մասին» ՀՀ օրենքը: Օրենքի հիմնական նպատակը ավտոտրանսպորտային միջոցների օգտագործման հետևանքով տուժած անձանց շահերի պաշտպանությունն է, մասնավորապես` նրանց պատճառված վնասի հատուցումն ապահովող արդյունավետ մեխանիզմների սահմանման միջոցով: Ընդունվում են նաև «Ներդրումային ֆոնդերի մասին» և «Կուտակային կենսաթոշակների մասին» ՀՀ օրենքները:
Փոփոխություններ և լրացումներ են կատարվում «Ֆիզիկական անձանց բանկային ավանդների հատուցումը երաշխավորելու մասին» ՀՀ օրենքում, որի նպատակը հայաստանյան բանկերի նկատմամբ հանրության վստահության ամրապնդումն է և ավանդատուների շահերի պաշտպանությունը: Երաշխավորված ավանդի չափերը կրկնապատկվում են. ֆիզիկական անձանց դրամային բանկային ավանդները երաշխավորվում են 4 միլիոն ՀՀ դրամի չափով, իսկ արտարժութային ավանդները` 2 միլիոն ՀՀ դրամի չափով:
2015 թ. Կենտրոնական բանկը հայտարարեց, որ խստացնում է կանոնները. բանկերի ընդհանուր կապիտալի նվազագույն մակարդակը 2017 թ. հունվարի 1-ից սահմանվում է 30 մլրդ ՀՀ դրամ:
Բանկի կապիտալը առաջին հերթին ծառայում է որպես ապահովության բարձիկ` բանկի ռիսկերը չեզոքացնելու համար: Մեծ կապիտալը ենթադրում է խոշոր բանկեր, իսկ կապիտալի ավելի բարձր մակարդակի սահմանման արդյունքում բանկերի հնարավոր խոշորացումը և բանկերի միացումները կնպաստեն ծառայությունների գնի էժանացմանը և բանկերի կողմից տոկոսադրույքների նվազեցմանը, ինչպես նաև մատուցվող ծառայությունների որակի բարձրացմանը: Իրավիճակի փոփոխությունը կնպաստի նաև բանկային համակարգում նորարար, առավել լայն շրջանակի ծառայությունների մատուցմանը, քանի որ կընդլայնվեն ներդրումներ իրականացնելու հնարավորությունները:
2015-2016 թթ. փոփոխություններ և լրացումներ են կատարվել «Ֆիզիկական անձանց բանկային ավանդների հատուցումը երաշխավորելու մասին» ՀՀ օրենքում, որոնց համաձայն սահմանվել են երաշխավորված ավանդների նոր սահմանաչափեր.
- եթե ավանդատուն անվճարունակ բանկում ունի միայն դրամային բանկային ավանդ, ապա երաշխավորված ավանդի չափը 10 միլիոն հայկական դրամ,
- եթե ավանդատուն անվճարունակ բանկում ունի միայն արտարժութային բանկային ավանդ, ապա երաշխավորված ավանդի չափը 5 միլիոն դրամ:
Ելնելով ավանդատուի շահերի պաշտպանության և հատուցման համակարգն առավել հասանելի դարձնելու անհրաժեշտությունից` երկարաձգվել է առավելագույն ժամանակահատվածը, որի ընթացքում ավանդատուն կարող է հատուցման պահանջ ներկայացնել: Մասնավորապես, 1 տարին երկարաձգվել է` սահմանվելով 3 տարի: Կարգավորվել է բանկերի միացման դեպքում միաժամանակ 2 բանկում էլ ավանդներ ունեցող ավանդատուների երաշխավորման ենթակա գումարների հարցը. սահմանվել է առավելագույն ժամանակահատված, որի ընթացքում միացող բանկերից յուրաքանչյուրում ներդրված ավանդը պետք է դիտել որպես առանձին ավանդ:
2017 թ. փոփոխություններ ու լրացումներ են կատարվել «Հայաստանի Հանրապետության կենտրոնական բանկի մասին», «Իրավական ակտերի մասին», «Բյուջետային համակարգի մասին», «Բնակարանային հիփոթեքային կրեդիտավորման մասին», «Սպառողական կրեդիտավորման մասին», «Արժութային կարգավորման և արժութային վերահսկողության մասին», «Բանկերի, վարկային կազմակերպությունների, ներդրումային ընկերությունների, ներդրումային ֆոնդի կառավարիչների և ապահովագրական ընկերությունների սնանկության մասին», «Հրապարակային սակարկությունների մասին», «Բանկերի և բանկային գործունեության մասին», «Ապահովագրության և ապահովագրական գործունեության մասին» ՀՀ օրենքներում, ՀՀ քաղաքացիական դատավարության օրենսգրքում:
Նշված փոփոխությունները նպատակ ունեն.
- Առկա կարգավորումները համապատասխանեցնել Սահմանադրության նոր փոփոխություններին. մասնավորապես՝ որպես Կենտրոնական բանկի հիմնական նպատակ է սահմանվել նաև ֆինանսական կայունության ապահովումը, ՀՀ Սահմանադրության նոր պահանջներին են համապատասխանեցվել ԿԲ կառավարման մարմինների նշանակման կարգն ու պայմանները, մրցակցության և վիճակագրության ոլորտներում պետական մարմինների հետ համագործակցության սկզբունքները, ինչպես նաև բարեփոխվել են ՀՀ Կենտրոնական բանկի ներքին աուդիտի կարգավորումները՝ հիմք ընդունելով աուդիտի միջազգային սկզբունքների լավագույն փորձը և այլն:
- Պարզեցնել տեղեկատվության փոխանակման ընթացակարգը վերահսկող մարմինների միջև. փոխանակել տեղեկատվությունը առանց միջազգային պայմանագրերի՝ պահպանելով տեղեկատվության գաղտնիությունը:
- Հիփոթեքային վարկերի տրամադրման պայմանների և կարգի վերաբերյալ միասնական կանոններ սահմանելով՝ առավել լիարժեք դարձնել հիփոթեքային վարկավորման ոլորտում սպառողների իրավունքների և օրինական շահերի պաշտպանությունը, ինչպես նաև դյուրինացնել հիփոթեքային վարկի տրամադրման և հետագա սպասարկման հետ կապված ընթացակարգերը:
- Համապատասխանեցնել բանկային և ապահովագրական համակարգերի կարգավորման և վերահսկողության դաշտը միջազգային չափանիշներին:
ՀՀ Սահմանադրության նոր պահանջներից ելնելով՝ 2018 թ. ապրիլի 9-ից ուժի մեջ են մտել «ՀՀ ենտրոնական բանկի մասին» ՀՀ օրենքում Կենտրոնական բանկի նպատակների վերաբերյալ կատարված հետևյալ փոփոխությունները.
Կենտրոնական բանկի հիմնական նպատակներն են Հայաստանի Հանրապետությունում գների կայունության և ֆինանսական կայունության ապահովումը:
2018 թվականին փոփոխություններ ու լրացումներ են կատարվել.
- «Ակտիվների արժեթղթավորման և ակտիվներով ապահովված արժեթղթերի մասին», «Ներդրումային ֆոնդերի մասին», «Հիմնադրամների մասին», «Բաժնետիրական ընկերությունների մասին» Հայաստանի Հանրապետության օրենքներում և Հայաստանի Հանրապետության քաղաքացիական օրենսգրքում:
Օրենսդրությամբ արժեթղթավորում իրականացնող կազմակերպություններին տրված է եղել հիմնադրամի կարգավիճակ: Փոփոխության արդյունքում արժեթղթավորում իրականացնող կազմակերպությունները կստեղծվեն բացառապես ֆոնդի կարգավիճակով: Այդ կարգավորման շնորհիվ կբացառվեն հիմնադրամների կարգավիճակից բխող կարգավորումները, իսկ արժեթղթավորման ֆոնդերը կգործեն «Ներդրումային ֆոնդերի մասին» ՀՀ օրենքի ներքո այնքանով, որքանով դա չի հակասի իրենց առանձնահատկություններին:
Կարգավորվել են ապահովված հիփոթեքային պարտատոմսերի հիմքում դրված անշարժ գույքի գնահատման և վերագնահատման հետ կապված հարաբերությունները: Հստակեցվել է այն ակտիվների ցանկը, որոնք կարող են ապահովված հիփոթեքային պարտատոմսերի թողարկման համար հանդիսանալ ապահովման միջոց:
2019 թվականին փոփոխություններ են կատարվել «Սպառողական կրեդիտավորման մասին» ՀՀ օրենքում։ Այդ փոփոխությունները նպատակ ունեն արտացոլելու տարեկան փաստացի տոկոսադրույքի չափը վարկային պայմանագրերում, ամրագրելու վարկային պայմանագրերում ներառվող անհրաժեշտ նվազագույն պահանջները:
2019 թվականին փոփոխություններ ու լրացումներ են կատարվել նաև «Ապահովագրության և ապահովագրական գործունեության մասին», «Վճարահաշվարկային համակարգերի և վճարահաշվարկային կազմակերպությունների մասին», «Գրավատների և գրավատնային գործունեության մասին», «Արժութային կարգավորման և արժութային վերահսկողության մասին» ՀՀ օրենքներում։
Օրենսդրությամբ ԿԲ-ի կողմից լիցենզավորվող որոշ սուբյեկտների ղեկավարների և նշանակալից մասնակիցների նկատմամբ սահմանվել է դատվածություն չունենալու վերաբերյալ պահանջ։
Նշված փոփոխությունները նպատակ ունեն կանխարգելելու դատվածություն ունեցող անձանց մուտքը ֆինանսական կազմակերպություններ:
ՀՀ Կենտրոնական բանկի նախագահ Մարտին Գալստյան (2020թ.)
2020 թ․ սեպտեմբերին փոփոխություններ են կատարվել «Ֆիզիկական անձանց բանկային ավանդների հատուցումը երաշխավորելու մասին» ՀՀ օրենքում, որոնց համաձայն սահմանվել են երաշխավորված ավանդների նոր սահմանաչափեր.
- եթե ավանդատուն անվճարունակ բանկում ունի միայն դրամային բանկային ավանդ, ապա երաշխավորված ավանդի չափը 16 միլիոն հայկական դրամ,
- եթե ավանդատուն անվճարունակ բանկում ունի միայն արտարժութային բանկային ավանդ, ապա երաշխավորված ավանդի չափը 7 միլիոն դրամ:
2021 թ. Հայաստանի Հանրապետության ֆինանսական համակարգում իրականացվել են մի շարք օրենսդրական փոփոխություններ.
- Հայաստանի Հանրապետության քաղաքացիական և քաղաքացիական դատավարության օրենսգրքերում, «Դատական ակտերի հարկադիր կատարման մասին» օրենքում կատարված փոփոխությունների և լրացումների արդյունքում երաշխավորության ինստիտուտը ենթարկվել է էական փոփոխությունների, այն է՝ եթե նախկինում երաշխավորը և պարտապանը պարտատիրոջ առջև կրում էին համապարտ պատասխանատվություն, ապա փոփոխության արդյունքում երաշխավորը կրում է սուբսիդիար պատասխանատվություն` բացառությամբ օրենքով նախատեսված դեպքերի (օրինակ՝ երբ երաշխավորը և պարտապանը նույն ընտանիքի անդամներ են)։ Նշված փոփոխությունն ուղղված է երաշխավորների իրավունքների պաշտպանվածության ապահովմանը:
- «Բանկային ավանդների ներգրավման մասին» օրենքում, «Բնակարանային հիփոթեքային կրեդիտավորման մասին» օրենքում, «Սպառողական կրեդիտավորման մասին» օրենքում կատարված փոփոխության արդյունքում ավելացել են կրեդիտավորողի կողմից օրենքի կամ օրենքի հիման վրա ընդունված իրավական այլ ակտերի պահանջները խախտելու համար Կենտրոնական բանկի կողմից նշանակվող տուգանքների չափերը։ Փոփոխության նպատակը բանկերի և կրեդիտավորող այլ ֆինանսական կազմակերպությունների մոտ սպառողների իրավունքների պաշտպանության ավելի բարձր մակարդակ ապահովելն է` կանխարգելիչ միջոցների խստացման հաշվին:
- «Հայաստանի Հանրապետության Կենտրոնական բանկի մասին» օրենքում կատարվել է լրացում, որի նպատակն է բանկային հաշիվների կենտրոնացված ռեեստրի ստեղծումը, որին պարտադիր մասնակցում են Հայաստանի Հանրապետության տարածքում գործող բոլոր առևտրային բանկերը:
- «Փողերի լվացման և ահաբեկչության ֆինանսավորման դեմ պայքարի մասին» օրենքում կատարված լրացումների և փոփոխությունների նպատակն է ՀՀ ՓԼ/ԱՖ դեմ պայքարի համակարգը համապատասխանեցնել առկա միջազգային պահանջներին:
2022 թ. Հայաստանի Հանրապետության ֆինանսական համակարգում իրականացվել են մի շարք օրենսդրական փոփոխություններ.
- «Վարչական Իրավախախտումների վերաբերյալ Հայաստանի Հանրապետության օրենսգրքում փոփոխություն և լրացում կատարելու մասին» ՀՀ օրենք
Փոփոխության արդյունքում առանց տրանսպորտային միջոցի համար կնքված գործող ԱՊՊԱ պայմանագիր ունենալու տրանսպորտային միջոցը վարելու դեպքում՝ իրավախախտում կատարած անձն ազատվում է նշանակված տուգանքի 75 տոկոսի չափով վճարման պարտականությունից, եթե 24 ժամվա ընթացքում լիազորված մարմին (պաշտոնատար անձին) ներկայացնում է տվյալ տրանսպորտային միջոցի համար կնքված գործող կամ ներկայացման պահից 24 ժամվա ընթացքում ուժի մեջ մտնող ԱՊՊԱ պայմանագիր։ Գործնականում իրավախախտում կատարած անձին հնարավորություն է տրվում հարյուր հազար դրամ տուգանք վճարելու փոխարեն վճարել քսանհինգ հազար դրամ և տուգանքի նախատեսված գումարի մի մասն օգտագործել իրավախախտման վերացման համար, այսինքն՝ կնքել ԱՊՊԱ պայմանագիր:
- «Անկանխիկ գործառնությունների մասին» ՀՀ օրենք
Օրենքը նպատակ ունի Հայաստանի Հանրապետությունում․
- ձևավորել անկանխիկ վճարումներ իրականացնելու մշակույթ,
- մեծացնել ֆինանսական միջնորդության ծավալները,
- քաղաքացիների կողմից անկանխիկ վճարումների իրականացման համար ստեղծել պայմաններ՝ խանութներում և սպասարկման այլ վայրերում վճարային քարտ, ինչպես նաև վճարային տեխնոլոգիաների հիման վրա կիրառվող այլ վճարային գործիքներ ընդունող սարքերի տեղադրման միջոցով հեշտացնելով անկանխիկ վճարումների իրականացումը,
- աստիճանաբար նվազեցնել կանխիկ դրամաշրջանառությունը։
- ՀՀ հարկային օրենսգրքում, «Բանկային գաղտնիքի մասին» ՀՀ օրենքում, «Եկամտային հարկի, շահութահարկի և սոցիալական վճարի անձնավորված հաշվառման մասին» ՀՀ օրենքում փոփոխություններ կատարելու մասին ՀՀ օրենքներ
Օրենքների նպատակը հարկ վճարողների (բացառությամբ՝ ֆիզիկական անձանց) բանկային գաղտնիք կազմող տեղեկությունների ստացման գործընթացը կարգավորելն է։ Մասնավորապես, սահմանվել են հարկ վճարողի (բացառությամբ ֆիզիկական անձի) բանկային հաշվի քաղվածքի ստացման հետևյալ երեք դեպքերը՝
- հարկ վճարողի կողմից բանկային հաշվի քաղվածքը ներկայացնելու պարտականություն հարկային մարմնի գրավոր պահանջով,
- հարկ վճարողի կողմից համաձայնության տրամադրում` ՀՀ Կենտրոնական բանկի միջոցով ստանալու բանկային հաշվի քաղվածքը,
- հարկ վճարողի կողմից բանկային հաշվի քաղվածքը կամ համաձայնությունը չտրամադրելու դեպքում ՝ հարկային մարմնի կողմից բանկային հաշվի քաղվածքի ստացում՝ դատարանի որոշման հիման վրա՝ ՀՀ վարչական դատավարության օրենսգրքով սահմանված կարգով:
Բացի այդ, փոփոխության արդյունքում մի քանի աղբյուրից ստացված եկամտից հաշվարկված և փոխանցված սոցիալական վճարների առավելագույն չափը գերազանցող գումարները վերադարձնելու նպատակով Կենտրոնական բանկի բանկային հաշիվների կենտրոնացված ռեեստրից հարկային մարմնին կտրամադրվի սոցիալական վճար կատարած անձի մեկ բանկային հաշվեհամարի կամ նրա կողմից տրամադրված բանկային հաշվեհամարի պատկանելության վերաբերյալ տեղեկատվությունը։
Հայաստանի ֆինանսական համակարգը թվերով
հատ
| 1994 |
55 |
|
|
|
|---|
| 1995 |
38 |
|
|
|
|---|
| 1996 |
35 |
|
|
|
|---|
| 1997 |
30 |
|
|
|
|---|
| 1998 |
31 |
|
|
|
|---|
| 1999 |
31/178 |
|
|
|
|---|
| 2000 |
31/192 |
|
|
|
|---|
| 2001 |
30/240 |
|
|
|
|---|
| 2002 |
25/231 |
|
|
|
|---|
| 2003 |
20/232 |
|
|
|
|---|
| 2004 |
20/233 |
9/2 |
26 |
|
|---|
| 2005 |
21/267 |
10/2 |
23 |
|
|---|
| 2006 |
21/299 |
17/2 |
15/6 |
64 |
|---|
| 2007 |
22/347 |
21/40 |
10/5 |
62 |
|---|
| 2008 |
22/380 |
23/48 |
11/5 |
70 |
|---|
| 2009 |
22/391 |
27/55 |
12/5 |
117 |
|---|
| 2010 |
21/405 |
32/66 |
11/5 |
128 |
|---|
| 2011 |
21/442 |
32/78 |
9/4 |
137 |
|---|
| 2012 |
21/479 |
32/114 |
7/3 |
143 |
|---|
| 2013 |
21/485 |
33/126 |
8/2 |
148 |
|---|
| 2014 |
21/509 |
32/149 |
7/2 |
142 |
|---|
| 2015 |
21/521 |
32/176 |
7/3 |
151 |
|---|
| 2016 |
18/526 |
34/169 |
7/3 |
146 |
|---|
| 2017 |
17/526 |
35/208 |
7/3 |
116 |
|---|
| 2018 |
17/537 |
39/211 |
7/3 |
127 |
|---|
| 2019 |
17/551 |
42/233 |
7/4 |
108 |
|---|
| 2020 |
17/559 |
44/236 |
7/4 |
91 |
|---|
| 2021 |
17/553 |
46/178 |
7/4 |
81 |
|---|
հատ
| 2004 |
|
|
2/20 |
|---|
| 2005 |
|
|
2/18 |
|---|
| 2006 |
288/7 |
3/1 |
2/20 |
|---|
| 2007 |
245/5 |
7/4 |
2/21 |
|---|
| 2008 |
238/1 |
11/7 |
2/10 |
|---|
| 2009 |
250/2 |
10/7 |
2/8 |
|---|
| 2010 |
254/2 |
9/6 |
2/8 |
|---|
| 2011 |
259/1 |
9/6 |
2/8 |
|---|
| 2012 |
238/0 |
7/4 |
2/9 |
|---|
| 2013 |
236/0 |
7/3 |
2/8/3/8 |
|---|
| 2014 |
241/1 |
8/4 |
2/8/4/8 |
|---|
| 2015 |
227/1 |
7/4 |
2/8/4/8 |
|---|
| 2016 |
215/1 |
7/6 |
2/8/3/8 |
|---|
| 2017 |
183/1 |
6/5 |
2/9/3/8 |
|---|
| 2018 |
213/1 |
8/6 |
2/11/3/8 |
|---|
| 2019 |
211/0 |
10/6 |
2/13/5/8 |
|---|
| 2020 |
200/0 |
12/7 |
2/14/5/9 |
|---|
| 2021 |
199/0 |
13/8 |
2/15/4/9 |
|---|
մլն դրամ
| Բանկեր |
|---|
| 1994 |
3612 |
28610 |
24998 |
1424 |
|
|---|
| 1995 |
7438 |
42679 |
35241 |
4669 |
|
|---|
| 1996 |
10674 |
69327 |
58653 |
8557 |
|
|---|
| 1997 |
17371 |
106667 |
89296 |
13792 |
4654 |
|---|
| 1998 |
26375 |
159929 |
133554 |
18894 |
7885 |
|---|
| 1999 |
33048 |
190845 |
157797 |
22933 |
10293 |
|---|
| 2000 |
33613 |
236316 |
202702 |
29548 |
12555 |
|---|
| 2001 |
20399 |
232570 |
212171 |
37687 |
18623 |
|---|
| 2002 |
13098 |
250619 |
237521 |
43046 |
21606 |
|---|
| 2003 |
46218 |
286539 |
240321 |
38849 |
17943 |
|---|
| 2004 |
64735 |
363630 |
298895 |
40135 |
20989 |
|---|
| 2005 |
94761 |
440674 |
345913 |
60298 |
30757 |
|---|
| 2006 |
120271 |
524517 |
404246 |
80108 |
35658 |
|---|
| 2007 |
171814 |
764390 |
592576 |
116487 |
63302 |
|---|
| 2008 |
235690 |
1024232 |
788542 |
152490 |
97508 |
|---|
| 2009 |
278215 |
1325807 |
1047592 |
188641 |
131218 |
|---|
| 2010 |
318951 |
1560472 |
1241521 |
203799 |
151013 |
|---|
| 2011 |
355926 |
2066723 |
1710797 |
233945 |
169761 |
|---|
| 2012 |
393589 |
2470631 |
2077042 |
244127 |
178242 |
|---|
| 2013 |
448545 |
2936222 |
2487677 |
255530 |
188871 |
|---|
| 2014 |
461377 |
3403493 |
2942117 |
282608 |
186355 |
|---|
| 2015 |
506572 |
3449592 |
2943020 |
356621 |
227931 |
|---|
| 2016 |
646095 |
3987045 |
3340950 |
450505 |
251021 |
|---|
| 2017 |
686274 |
4364375 |
3678102 |
463717 |
261785 |
|---|
| 2018 |
748847 |
4986448 |
4237601 |
505091 |
282819 |
|---|
| 2019 |
824077 |
528362 |
5004285 |
5004285 |
285809 |
|---|
| 2020 |
878445 |
6691936 |
5813490 |
534011 |
289216 |
|---|
| 2021 |
917995 |
7085516 |
6167520 |
563060 |
307338 |
|---|
| 2004 |
3262 |
5988 |
2726 |
3358 |
1947 |
|---|
| 2005 |
4390 |
7871 |
3481 |
4765 |
2919 |
|---|
| 2006 |
8456 |
20589 |
12133 |
8389 |
5280 |
|---|
| 2007 |
12486 |
43375 |
30889 |
10936 |
7258 |
|---|
| 2008 |
18056 |
65817 |
47761 |
14142 |
9281 |
|---|
| 2009 |
26249 |
75823 |
49573 |
19800 |
9225 |
|---|
| 2010 |
35965 |
87195 |
51230 |
25942 |
9217 |
|---|
| 2011 |
46845 |
123851 |
77006 |
37093 |
13704 |
|---|
| 2012 |
62877 |
168531 |
105654 |
50300 |
16054 |
|---|
| 2013 |
77598 |
209842 |
132243 |
60783 |
18231 |
|---|
| 2014 |
109648 |
269157 |
159509 |
86179 |
19169 |
|---|
| 2015 |
132207 |
308628 |
176421 |
104290 |
10168 |
|---|
| 2016 |
182039 |
391979 |
209940 |
136106 |
10747 |
|---|
| 2017 |
257361 |
474751 |
217390 |
164624 |
10602 |
|---|
| 2018 |
294318 |
556452 |
262135 |
193379 |
15079 |
|---|
| 2019 |
327343 |
711469 |
384125 |
217680 |
16368 |
|---|
| 2020 |
357365 |
649894 |
292529 |
231965 |
17857 |
|---|
| 2021 |
375513 |
676178 |
300666 |
235794 |
20618 |
|---|
| 2005 |
4426 |
9879 |
5453 |
4108 |
- |
|---|
| 2006 |
5991 |
8704 |
2713 |
5598 |
- |
|---|
| 2007 |
5347 |
8376 |
3029 |
4639 |
- |
|---|
| 2008 |
7449 |
11682 |
4233 |
6616 |
- |
|---|
| 2009 |
12304 |
16982 |
4678 |
10938 |
- |
|---|
| 2010 |
12506 |
25614 |
13108 |
12116 |
- |
|---|
| 2011 |
14105 |
31502 |
17397 |
11933 |
- |
|---|
| 2012 |
14055 |
38351 |
24296 |
11430 |
- |
|---|
| 2013 |
15968 |
50007 |
34038 |
14732 |
6276 |
|---|
| 2014 |
15758 |
43421 |
27662 |
14108 |
7285 |
|---|
| 2015 |
16782 |
41130 |
24348 |
14584 |
7286 |
|---|
| 2016 |
19465 |
46675 |
27210 |
15064 |
7517 |
|---|
| 2017 |
19244 |
49510 |
30266 |
15064 |
7517 |
|---|
| 2018 |
19204 |
51687 |
32483 |
16044 |
7765 |
|---|
| 2019 |
21080 |
66918 |
45837 |
16527 |
7765 |
|---|
| 2020 |
22362 |
68179 |
45817 |
16527 |
7765 |
|---|
| 2021 |
20051 |
66883 |
46831 |
16527 |
7765 |
|---|
| 2005 |
1032 |
7726 |
6694 |
|
- |
|---|
| 2006 |
1248 |
10530 |
9282 |
|
- |
|---|
| 2007 |
2065 |
8747 |
6682 |
|
- |
|---|
| 2008 |
2721 |
7728 |
5007 |
|
- |
|---|
| 2009 |
2936 |
15573 |
12637 |
1756 |
- |
|---|
| 2010 |
3196 |
19556 |
16360 |
2515 |
- |
|---|
| 2011 |
3230 |
21827 |
18597 |
2100 |
- |
|---|
| 2012 |
3798 |
23609 |
19811 |
2767 |
- |
|---|
| 2013 |
5168 |
27039 |
21871 |
2954 |
- |
|---|
| 2014 |
4929 |
25411 |
20482 |
2971 |
- |
|---|
| 2015 |
4131 |
28655 |
24522 |
2979 |
- |
|---|
| 2016 |
6470 |
41571 |
35101 |
2940 |
- |
|---|
| 2017 |
9830 |
64335 |
54505 |
3840 |
|
|---|
| 2018 |
10659 |
56594 |
45934 |
4159 |
|
|---|
| 2019 |
13111 |
63482 |
50371 |
4501 |
|
|---|
| 2020 |
13662 |
77327 |
63664 |
5138 |
856 |
|---|
| 2021 |
11720 |
66980 |
55260 |
5459 |
950 |
|---|
|
|
|